Erslev
Følg auktion
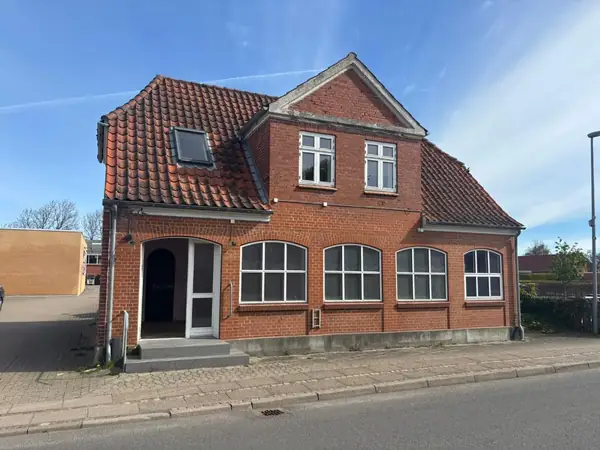
Beboelse/erhverv
Præstbrovej 318, Øster Jølby, 7950 Erslev
Tvangsauktion
06-10-2026 kl. 09:00
06-10-2026 kl. 09:00
860.000 kr.
71.200 kr.
Økonomi
Ved auktionsbud på
860.000 kr.
Største beløb
145.246 kr.
Sikkerhedsstillelse
243.125 kr.
Retten i Holstebro - Afdelingskontoret i Thisted
Skovgade 30, ,
7700 Thisted
860.000 kr.
71.200 kr.
Økonomi
Ved auktionsbud på
860.000 kr.
Største beløb
145.246 kr.
Sikkerhedsstillelse
243.125 kr.
3 værelser
181 m²
1929
50
107 m²
Kombineret bolig- og erhvervsejendom
Det samlede grundareal udgør ifølge tingbogen 217 m², heraf 0 m² vej, fordelt således: Matr. 2z: 181 m², heraf 0 m² vej. Matr. 2bx: 36 m², heraf 0 m² vej. Ejendommen er en kombineret bolig- og erhvervsejendom beliggende meget centralt i Ø. Jølby. Ejendommen ligger op til befærdet kryds i byen med den lokale brugsforening, parkeringsplads samt mindre bypa...
Læs mere
Matrikelnummer
2bx, Ø. Jølby By, Ø. Jølby
2z, Ø. Jølby By, Ø. Jølby
Dokumenter til download
SalgsopstillingSalgsopstilling uden bilagTingbogsattest matr. 2bxTingbogsattest matr. 2zServitut 3Servitut 4Servitut 5Auktionsopgørelse - Nykredit, opdateretPanthaverredegørelse- og regnskabBesvarelse fra GældsstyrelsenBesvarelse fra Morsø KommuneOpgørelse over skyldig forsikringspræmieForsikringspolice Ejendomsbidrag 2026 Ejendomsskattebillet 2026EjendomsvurderingEjendomsdatarapportEjendomsdatarapport - ResuméRaastofplanskortVejforsyningskortEnergimærkeBBR-meddelelse - 3438331 - Morsø KommuneBBR-meddelelse - 3438379 - Morsø KommuneJordforureningsattest_3438379Jordforureningsattest_3438331Tillæg salgsopstillingBekendtgørelse om Tvangsauktionsvilkår fast ejendomDomstolsstyrelsens købervejledning
Udforsk boligen på kort
Få hurtigt overblik over matrikel, solens bane, jordforurening, transport og oversvømmelsesrisiko ved at dykke ned i kortets detaljer.
Kombineret bolig- og erhvervsejendom
Det samlede grundareal udgør ifølge tingbogen 217 m², heraf 0 m² vej, fordelt således:
Matr. 2z: 181 m², heraf 0 m² vej.
Matr. 2bx: 36 m², heraf 0 m² vej.
Ejendommen er en kombineret bolig- og erhvervsejendom beliggende meget centralt i Ø. Jølby. Ejendommen ligger op til befærdet kryds i byen med den lokale brugsforening, parkeringsplads samt mindre bypark som nabo. Ejendommen er beliggende i byzone og ud til offentlig vej.
Ejendommen er opført i 1929 og indeholder to enheder (bolig og erhverv):
Boligenheden indeholder 3 værelser, et køkken, et badeværelse med toilet fordelt på 107 m² jf. BBR.
Erhvervsenheden indeholder 1 værelse uden fast kogeinstallation og et toilet fordelt på 50 m² jf. BBR.
Det bebyggede areal udgør ifølge BBR 117 m², areal af tagetage udgør 81 m², heraf udnyttet tagetage på 40 m², og kælderareal på 30 m². Bygningen er opført i mursten med en tagbeklædning af tegl, jf. BBR.
Ejendommen henstår tom. Køkken- og badeforhold vurderes ikke funktionsdygtige samt utidssvarende.
Husets gavl mod vest har mange udfaldne fuger og sten, som trænger til udskiftning.
Stueplan: Butikslokale/stue med indgang fra gaden, mindre værelse, gang, toilet, entré med trappe til 1. sal, køkken med adgang til mindre viktualiekælder (tør), badeværelse m/brus samt værelse med egen udgang. 1. sal: Repos samt 1 værelse.
Det fremgår af ejendomsdatarapporten, at ejendommen (BFE 3438331) er registreret som bevaringsværdig med niveau 7.
Ejendommen er beliggende inden for en kirkebyggelinje. Kirkebyggelinjen er en 300 m beskyttelseszone målt fra kirkebygningen. Den skal sikre, at der ikke opføres bebyggelse over 8,5 m, som virker skæmmende på kirken.
Det fremgår af BBR, at der opvarmes med elektricitet. Af energimærket fremgår dels elvarme og dels centralvarmeanlæg. Ved besigtigelsen kunne ikke konstateres noget centralvarmeanlæg. Centralvarmeanlægget er ifølge energimærket placeret i kælderen.
Grundens vandforsyning: Privat vandforsyningsanlæg.
Grundens afløbsforhold: Separatkloakeret: spildevand + tag- og overfladevand
Købers habilitetserklæring – konkurslovens § 238, stk. 4
Auktionskøber erklærer ved sit auktionsbud på nærværende ejendom, at auktionskøber ikke er kurator, rekonstruktør, skifterettens medhjælper, medlem af kreditorudvalget, involveret i kurators sagkyndige bistand, forretningskyndig medhjælp, revisor, tillidsmand eller vurderingsmand, samarbejdspartner eller nærtstående til nogen af disse eller ansat på en af disses kontorer eller har nogen øvrige private eller forretningsmæssige relationer hertil.
Lokalplaner/Kommuneplaner.
Lokalplaner og kommuneplaner i henhold til ejendomsdatarapport kan læses på Morsø Kommunes hjemmeside.
Skatter og afgifter:
Grundskyld opkræves af Skatteforvaltningen via skattekontoen og inddrives af Gældsstyrelsen, hvis grundskylden ikke er betalt rettidigt af Sælger.
Skatter og afgifter – efterregulering for 2022 og senere.
På tidspunktet for tvangsauktionens afholdelse foreligger der ikke en endelig ejendomsvurdering for 2021 eller senere for Ejendommen. Vurderingsstyrelsen har påbegyndt udsendelsen af de endelige 2021-vurderinger. Grundskyld for 2022 og 2023 er beregnet foreløbigt på grundlag af Ejendommens videreførte historiske vurdering. Når den endelige 2021-vurdering foreligger, vil ejendomsskatterne for 2022 og 2023 blive genberegnet og efterreguleret automatisk. Som følge af grundskatteloftet og stigningsbegrænsningen forventes efterreguleringen og 2023 at have begrænset betydning. Grundskyld for 2024 og 2025 er beregnet foreløbigt på grundlag af Ejendommens foreløbige 2023-vurdering. Den endelige 2023-vurdering, som udgør beskatningsgrundlaget og 2025, forventes udsendt af Vurderingsstyrelsen i 2026 eller senere, hvorefter ejendomsskatterne for 2024 og 2025 vil blive genberegnet og efterreguleret automatisk. Tilsvarende gælder for dækningsafgiften for 2022-2025.
Konkursboet/Rekvirenten kender ikke størrelsen af eventuelle efterbetalingskrav på tidspunktet for tvangsauktionens afholdelse.
Konkursboet/Rekvirenten fraskriver sig ethvert ansvar vedrørende sådanne efterbetalingskrav fra myndighederne vedrørende grundskyld og/eller dækningsafgift, herunder (efter)krav som følge af fejlregistreringer og nye/endelige ejendomsvurderinger, vedrørende perioden forud for tvangsauktionens afholdelse. Sådanne krav skal betales af Auktionskøber, uanset hvornår sådanne krav måtte opstå eller blive opkrævet af myndighederne. Auktionskøber henvises til egen rådgiver for estimering af konsekvenserne af de endelige 2021- og 2023-vurderinger samt efterreguleringen af ejendomsskatterne for 2022 og senere. Der henvises desuden til www.vurderingsportalen.dk for supplerende information.
Foreløbig 2025-vurdering: ejendomsværdi kr. 400.000 og grundværdi kr. 139.000
BBR-ejermeddelelse.
Det præciseres, at ovennævnte oplysninger delvist er baseret på udskrift af BBR-registret, hvorfor der således ikke kan indestås for oplysningernes rigtighed. Registrering af BBR skal beskrive de faktiske forhold. Udskriften er således ikke bevis for, at gældende love og bestemmelser er overholdt.
Besigtigelse.
Desuden gøres der opmærksom på, at besigtigelsen af ejendommen foretaget af rekvirenten ikke har karakter af byggeteknisk gennemgang og er foretaget uden en byggesagkyndig.
***
Lov om fortrydelsesret ved køb af fast ejendom gælder ikke på tvangsauktion, og en køber på tvangsauktion er således bundet af sit bud. Der er ikke udarbejdet tilstandsrapport for ejendommen. Derfor må en køber acceptere at overtage ejendommen, som den er og forefindes, uden at kunne gøre krav på fejl og mangler over for fogeden, rekvirenten eller dennes repræsentant. Hvorvidt der kan gøres ansvar gældende overfor andre, beror sig på lovgivningens almindelige regler.
Det skal desuden bemærkes, at auktionskøber selv skal sørge for rettidig betaling af alle terminsydelser, ejendomsskatter m.v., der har rettidig betalingsdag efter auktionens afholdelse. Dette gælder, uanset om auktionskøber modtager opkrævningskort eller ej.
